
Já ouviu falar em Custo Efetivo Total (CET)? Ao buscar um empréstimo ou financiamento, é comum considerar apenas os juros anunciados.
O CET inclui outras despesas. Segundo a Funpresp, em março de 2026, o CET médio do consignado para seus participantes foi de 1,33% ao mês.
Por isso, conhecer esse indicador ajuda a comparar propostas de crédito e evitar custos inesperados.
Neste artigo, vou explicar o que é o CET, como funciona e o que observar antes da contratação. Continue a leitura!
O que é Custo Efetivo Total?
O Custo Efetivo Total (CET) é o valor total que você paga por um empréstimo ou financiamento. Ele engloba não só a taxa de juros, mas todos os outros custos envolvidos na operação, como tarifas, impostos, seguros e taxas de administração.
Em outras palavras, é como se fosse um “pacote completo” de todos os gastos relacionados ao crédito contratados ou ofertados a pessoas físicas, microempresas ou empresas de pequeno porte.
Leia também: 10 dicas para se organizar antes de fazer empréstimo!
O que é cobrado dentro do CET?
- O CET inclui juros, tarifas, impostos, seguros e outras despesas relacionadas à contratação do crédito. Confira os principais custos que podem compor esse cálculo:
- Taxas: tarifas de abertura de crédito e administração, quando aplicáveis;
- Impostos: IOF (Imposto sobre Operações Financeiras);
- Seguros: proteção financeira e seguro de vida, quando contratados;
- Outras despesas: avaliação de bens oferecidos como garantia e demais custos vinculados à operação.
Como calcular o Custo Efetivo Total?
O Custo Efetivo Total (CET) é calculado considerando os juros, tarifas, impostos, seguros e demais encargos, além do valor liberado e dos prazos de pagamento.
Por exemplo, imagine um empréstimo de R$ 10.000, com R$ 2.000 de juros, R$ 500 de taxas e R$ 300 de seguros.
Nesse caso, os custos adicionais somam R$ 2.800, resultando em um pagamento total de R$ 12.800.
Se o valor de R$ 10.000 for recebido integralmente e os R$ 12.800 forem pagos em uma única parcela após 12 meses, o CET será de 28% ao ano.
Por que o CET é importante na escolha do crédito?
O Custo Efetivo Total (CET) permite comparar empréstimos e financiamentos considerando todos os encargos envolvidos, ajudando você a identificar a opção mais vantajosa.
Segundo a Funpresp, o CET médio do empréstimo consignado para seus participantes foi de 1,33% ao mês em março de 2026.
Conhecer esse indicador facilita o planejamento financeiro e ajuda a evitar custos inesperados que possam comprometer seu orçamento.
Leia também:
- Entenda a importância da reserva de emergência e como fazer
- Qual a diferença entre CET e taxa de juros?
Como funciona o CET no financiamento imobiliário?
No financiamento imobiliário, o CET reúne juros, seguros obrigatórios e tarifas aplicáveis. Como os contratos podem durar décadas, pequenas diferenças nos encargos podem elevar significativamente o custo do crédito.
Entre os principais custos estão:
- Juros: valores cobrados sobre o crédito concedido;
- Seguro MIP: cobertura para morte ou invalidez permanente;
- Seguro DFI: proteção contra danos físicos ao imóvel;
- Tarifa de avaliação: custo da análise do imóvel;
- Tarifa de administração: cobrança pela gestão do contrato, quando aplicável.
O CET é apresentado em percentual anual. Comparar propostas com o mesmo valor e prazo ajuda a identificar diferenças no custo do financiamento.
Exemplo de CET em um financiamento imobiliário
Imagine a compra de um apartamento de R$ 300 mil, com entrada de R$ 60 mil e financiamento de R$ 240 mil em 30 anos. Veja duas propostas hipotéticas:
| Condições | Banco A | Banco B |
| Valor financiado | R$ 240.000 | R$ 240.000 |
| Prazo | 360 meses | 360 meses |
| Taxa de juros anual | 9,5% | 9,8% |
| CET anual | 11,2% | 10,9% |
Valores hipotéticos, utilizados apenas para fins educativos.
Embora tenha juros menores, o Banco A apresenta um CET maior devido aos possíveis encargos adicionais. Assim, o Banco B oferece o menor custo efetivo anual.
Antes de contratar, compare também as parcelas, o sistema de amortização e as condições de reajuste para escolher um financiamento adequado ao seu orçamento.
Qual a diferença entre CET e taxa de juros?
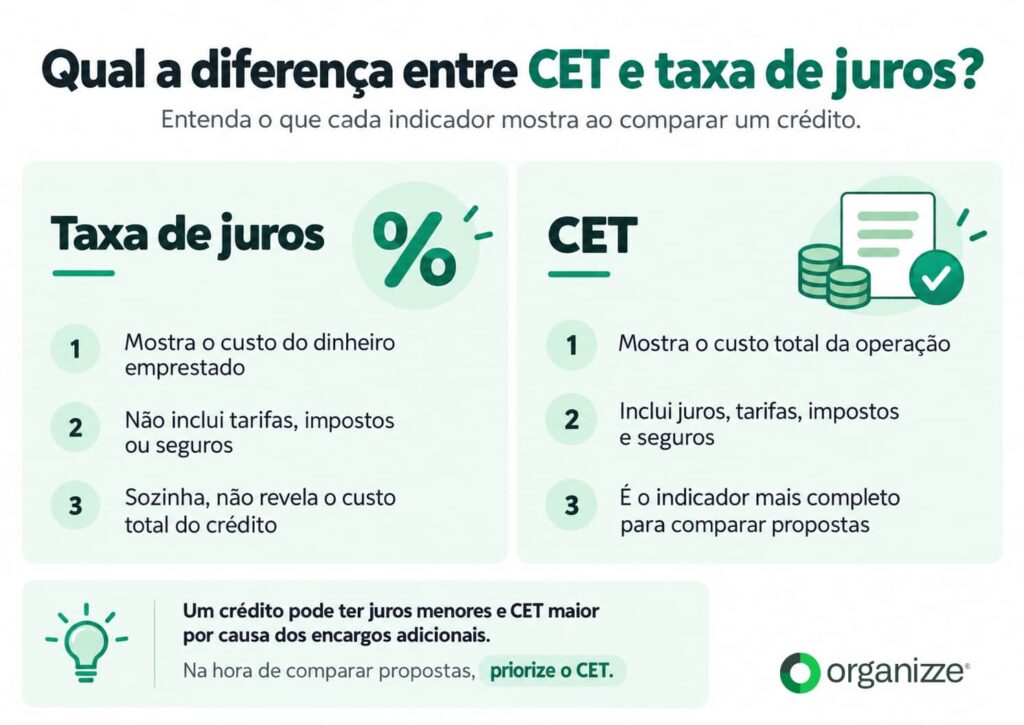
A taxa de juros representa o custo do dinheiro emprestado, enquanto o CET engloba todos os encargos da operação, incluindo tarifas, impostos e seguros.
No financiamento de um carro, por exemplo, uma proposta com juros menores pode ter um CET mais alto devido às cobranças adicionais.
Como explicou Marcelo Tapai, advogado especialista em direito imobiliário, à Folha de S.Paulo:
“Não adianta o banco anunciar uma taxa nominal baixa se os outros custos envolvidos na operação forem muito elevados.”
Por isso, comparar apenas os juros pode levar à contratação de um crédito mais caro.
Entenda melhor como se dá essa diferença no infográfico abaixo:
Quer organizar melhor suas finanças? Confira o vídeo “CONTROLE FINANCEIRO FÁCIL” e descubra dicas práticas:
Dicas para usar o CET na comparação de créditos
O CET ajuda a comparar diferentes opções de crédito. Confira algumas dicas para fazer uma escolha mais vantajosa:
- Compare instituições: avalie o CET, não apenas os juros;
- Considere o prazo: verifique seu impacto no custo total;
- Analise os pagamentos: confira parcelas, carência e encargos;
- Leia o contrato: identifique todos os custos envolvidos;
- Faça simulações: teste diferentes valores e prazos.
Leia também: Dicas práticas de como quitar financiamentos!
Como considerar o CET no planejamento para comprar um imóvel?
Comprar a casa própria exige planejamento financeiro, principalmente quando você precisa recorrer a um financiamento imobiliário. Antes de assumir esse compromisso, é importante avaliar o Custo Efetivo Total (CET).
O indicador ajuda a comparar propostas de diferentes bancos, considerando os juros e demais encargos envolvidos no crédito. Assim, você consegue identificar as condições mais vantajosas.
Para incluir o CET no seu planejamento, vale seguir algumas orientações:
- Compare diferentes propostas: consulte o CET anual de cada instituição, considerando o mesmo valor financiado e prazo de pagamento;
- Avalie o valor das parcelas: verifique quanto da sua renda mensal será comprometido e se haverá espaço para outras despesas;
- Considere os gastos com o imóvel: inclua condomínio, IPTU e manutenção no orçamento, mesmo que não façam parte do CET;
- Planeje sua entrada: quanto maior o valor pago inicialmente, menor será a quantia que você precisará financiar.
Também é importante manter uma reserva financeira para imprevistos, evitando que despesas inesperadas comprometam o pagamento das parcelas.
Com a Organizze, você pode acompanhar suas receitas, registrar despesas e planejar compromissos futuros, facilitando a organização do orçamento durante o financiamento.
O Organizze é uma solução completa, prática e segura para você ter o controle de finanças que sempre quis. Gostou? Acesse agora e faça um teste grátis!
Conclusão
Conhecer o Custo Efetivo Total ajuda você a comparar empréstimos e financiamentos, identificar encargos e escolher condições adequadas ao seu orçamento.
Quer entender melhor o papel da Organizze na sua vida financeira? Leia também: A Organizze faz empréstimo? Entenda como funcionamos.
FAQ – Perguntas Frequentes
Quando o CET é abusivo?
O CET pode ser considerado abusivo quando inclui cobranças indevidas ou encargos excessivos sem justificativa. Nesses casos, procure orientação jurídica.
Como consultar o CET?
Você pode consultar o CET na proposta ou no contrato de crédito. A instituição financeira deve informar essa taxa antes da contratação.
Qual é a taxa CET mensal?
A taxa CET mensal varia conforme as condições do crédito contratado. Ela representa o custo efetivo do financiamento ou empréstimo expresso em percentual ao mês.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.