
O custo de oportunidade está presente em quase toda decisão financeira, mesmo quando passa despercebido. Ao escolher como gastar, guardar ou investir dinheiro, você abre mão dos benefícios de outra alternativa.
Essa renúncia tem um valor e entender como calculá-lo ajuda a avaliar as consequências de cada escolha.
Nas finanças pessoais, o custo de oportunidade corresponde ao benefício da melhor opção que ficou de fora.
Para calcular esse valor, é preciso comparar os resultados das alternativas, considerando fatores como rentabilidade, risco e prazo.
A seguir, veja como aplicar o conceito aos investimentos, ao planejamento financeiro e a situações do dia a dia.
Fique por dentro: Fluxo de caixa pessoal: o segredo para nunca ficar no vermelho antes do dia 15
O que é custo de oportunidade?
Trata-se do benefício que uma pessoa deixa de receber ao escolher uma alternativa em vez de outra.
O conceito representa o valor da melhor opção descartada e se aplica a diversas situações cotidianas, desde decisões de consumo até escolhas sobre investimentos.
Nas finanças pessoais, esse indicador aparece quando alguém decide como usar o próprio dinheiro.
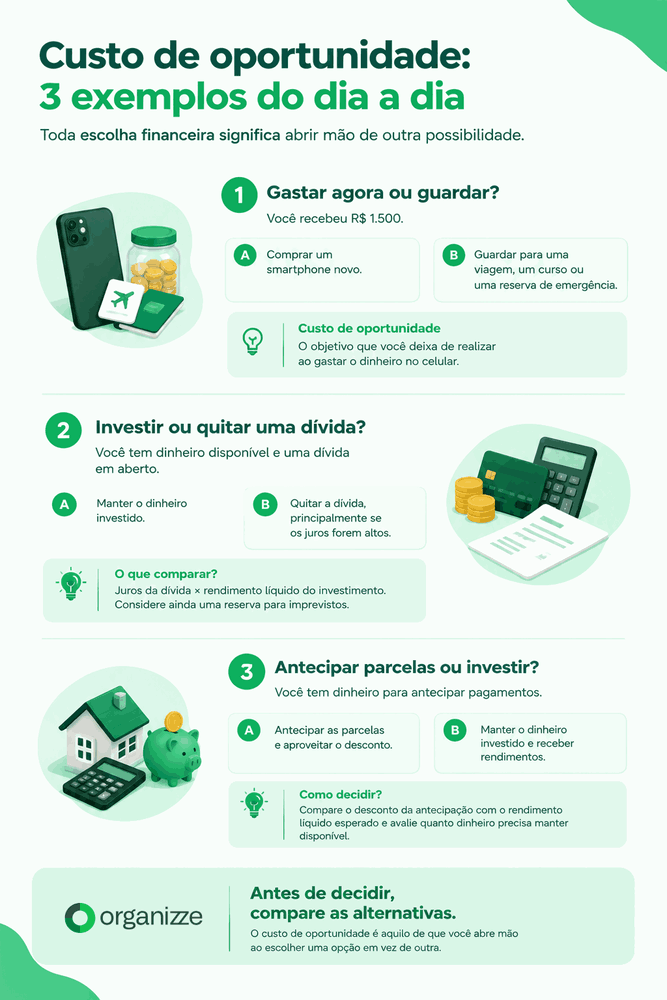
Comprar um carro à vista, por exemplo, significa abrir mão de investir essa quantia e obter rendimentos. Já quem investe o dinheiro renuncia ao uso imediato do veículo.
Como calcular o custo de oportunidade?
Para calcular o custo de oportunidade, compare os retornos das opções disponíveis e identifique quanto deixou de ganhar com a escolha feita.
A fórmula simplificada é:
Custo de oportunidade = retorno da melhor alternativa não escolhida – retorno da opção escolhida
Imagine que uma pessoa tenha R$ 5.000 para investir e avalie duas aplicações hipotéticas. A primeira rende R$ 400 líquidos no período, enquanto a segunda rende R$ 300.
Se escolher a segunda aplicação, o custo de oportunidade será de R$ 100, pois esse é o retorno adicional que ela deixou de receber.
Antes de comparar os resultados, considere o risco de cada investimento, a liquidez, os impostos e o prazo.
Uma aplicação com rentabilidade maior nem sempre é a melhor alternativa para quem precisa resgatar o dinheiro em pouco tempo ou prefere assumir menos riscos.
Como o custo de oportunidade influencia os investimentos?
O custo de oportunidade ajuda a comparar investimentos e avaliar o retorno que você deixa de receber ao escolher uma aplicação em vez de outra. A análise considera o rendimento esperado, o risco e o prazo em que o dinheiro ficará investido.
Permite comparar poupança, CDB e outras aplicações
Ao comparar a poupança com um CDB ou outro título de renda fixa, considere o rendimento líquido, após impostos e taxas. O CDI serve como referência para avaliar muitos CDBs, enquanto a Taxa Selic orienta parte dos rendimentos da renda fixa.
Se uma aplicação rende menos que outra com risco e liquidez semelhantes, a diferença representa um custo de oportunidade.
Mostra risco e liquidez antes da escolha
Uma aplicação com retorno esperado maior nem sempre compensa o risco ou a dificuldade de resgate. As ações, por exemplo, estão sujeitas às oscilações do mercado e podem registrar perdas.
Já um CDB com liquidez diária atende a outras necessidades, como manter uma reserva para imprevistos.
Como usar o custo de oportunidade no planejamento financeiro?
O orçamento pessoal define quanto dinheiro está livre. Só entra na conta o que sobra depois das despesas fixas, das contas do mês e das parcelas já assumidas. As metas financeiras definem o prazo de cada destino.
Quem quer trocar de carro em dois anos não deve colocar a quantia numa aplicação que só libera o resgate em cinco. A reserva de emergência vem antes de tudo.
Ela cobre meses de despesas e precisa estar disponível de um dia para o outro; então, o critério dela é a liquidez, e o rendimento fica em segundo plano.
Exemplos de situações em que o maior retorno não é a melhor escolha:
- Dívida com juros altos: o rotativo do cartão e o cheque especial cobram taxas que nenhum investimento acompanha. Quitar a dívida rende mais que qualquer aplicação.
- Reserva incompleta: um investimento que paga mais, mas trava o dinheiro por anos, deixa você sem recurso diante de um imprevisto. Nesse caso, você pode acabar recorrendo a um empréstimo caro.
- Meta com prazo curto: uma aplicação de risco alto pode render mais na média e ainda assim estar em queda no mês em que você precisa do dinheiro.
Compare as opções com números, e não com a primeira ideia que surgir. Para isso, você precisa saber quanto entra, quanto sai e para onde vai cada real.
A Organizze reúne receitas, despesas, cartões de crédito e metas financeiras em um só lugar.
Com o assistente de IA, você consulta informações sobre seu dinheiro usando perguntas do dia a dia, identifica categorias que pesam mais no orçamento e verifica os próximos compromissos financeiros.
Assim, fica mais fácil avaliar suas escolhas com base nos dados da sua conta.
Crie sua conta na Organizze, monte seu orçamento e passe a registrar seus gastos toda semana!
Perguntas frequentes (FAQ)
Qual é a sigla do custo de oportunidade?
Não existe uma sigla universal para custo de oportunidade. Em textos sobre finanças e economia, o conceito costuma aparecer por extenso.
Qual é a diferença entre custo de oportunidade e trade-off?
O custo de oportunidade é o benefício da melhor alternativa descartada. Já o trade-off representa a troca envolvida na escolha entre opções, com ganhos e renúncias em cada uma delas.
O que significa ter um custo de oportunidade alto?
Significa renunciar a um benefício relevante ao escolher uma alternativa em vez de outra. Isso acontece, por exemplo, quando você deixa de receber um rendimento maior ao optar por um investimento com retorno menor.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.