
A calculadora de renda fixa ajuda a estimar quanto um investimento pode render, considerando valor aplicado, prazo, taxa e tributação.
Esse cálculo ganha ainda mais relevância diante da presença da renda fixa na carteira dos brasileiros.
Segundo a ANBIMA, 59% do volume investido por pessoas físicas estava em renda fixa ao fim de 2025.
O montante chegou a R$ 5,14 trilhões, alta de 18,8% em relação a 2024.
Por isso, entender como funciona a rentabilidade desses investimentos ajuda a comparar cenários e interpretar melhor o resultado de cada aplicação.
Como funciona uma calculadora de renda fixa?
A ferramenta reúne dados do investimento e aplica as regras de rentabilidade correspondentes para estimar saldo futuro e rendimento acumulado.
O cálculo pode considerar juros compostos, indexadores, prazo, impostos e custos. Quanto mais completas as informações, mais útil tende a ser a estimativa.
Ainda assim, a simulação não garante retorno. Taxas futuras, condições de mercado e resgates antecipados podem alterar o valor recebido.
Quais dados são necessários para calcular o rendimento da renda fixa?
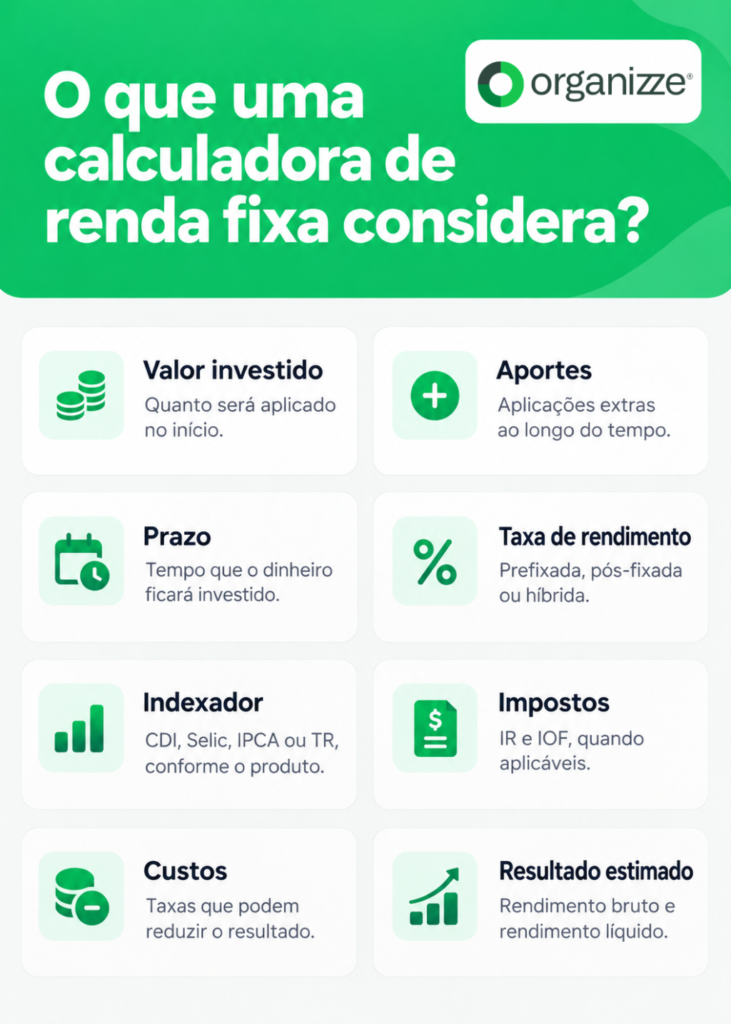
O rendimento depende de diferentes variáveis. Por isso, informar apenas o valor investido costuma ser insuficiente para uma estimativa mais realista.
Confira no infográfico abaixo os principais dados para um cálculo correto do seu rendimento em renda fixa:
Qual é a diferença entre rendimento bruto e rendimento líquido?
O rendimento bruto mostra o ganho antes dos descontos. O líquido representa quanto sobra depois de impostos e custos aplicáveis.
Se uma aplicação gera R$ 1.000 e existem R$ 200 em descontos, por exemplo, o rendimento líquido será R$ 800.
Essa diferença importa porque produtos com retorno bruto semelhante podem apresentar valores líquidos diferentes.
Como calcular o rendimento dos principais investimentos de renda fixa?
A lógica geral é parecida, mas cada produto possui regras próprias de remuneração e tributação.
| Investimento | Como o rendimento pode funcionar | O que considerar no cálculo |
| CDB | Pode ser prefixado, pós-fixado ou ter outras formas de remuneração | Valor investido, taxa, prazo, IR e IOF, quando aplicável |
| Tesouro Direto | Varia conforme o título, como Tesouro Selic, Prefixado ou IPCA+ | Taxa, prazo, tipo de título, impostos e possibilidade de resgate antecipado |
| LCI e LCA | Podem ter rendimento prefixado ou pós-fixado | Taxa, prazo e regras tributárias aplicáveis ao investidor |
| Poupança | Segue regra relacionada à Selic e à TR | Valor aplicado, período e regra de remuneração vigente |
Entenda melhor sobre como calcular cada um desses investimentos a seguir.
CDB
Um CDB pode oferecer taxa prefixada ou percentual do CDI, entre outras formas de remuneração.
O produto também ganhou espaço entre os investidores. Ainda segundo a ANBIMA, os CDBs somaram R$ 1,33 trilhão ao fim de 2025, alta de 27,7% em relação a 2024.
Para estimar o resultado, considere valor, taxa, prazo e tributação. Quando houver IR, a alíquota depende do tempo da aplicação.
Tesouro Direto
No Tesouro Direto, o cálculo depende do título. Há opções ligadas à Selic, prefixadas e vinculadas à inflação.
Em resgates antecipados, o resultado pode diferir da projeção até o vencimento por causa da variação do preço do título.
Como explica Rafael Abrantes, gerente de produtos de renda fixa da XP:
“A marcação a mercado não é um prejuízo; é uma simulação de como seria a venda do ativo naquele momento”.
Ou seja, a oscilação mostrada antes do vencimento representa o valor de negociação naquele momento, e não necessariamente o resultado final do investimento.
LCI e LCA
LCI e LCA podem ter remuneração prefixada ou pós-fixada. Para pessoas físicas, os rendimentos permanecem isentos de IR.
Por isso, uma comparação deve observar o resultado líquido, e não apenas a taxa anunciada.
Poupança
A poupança segue regra própria, composta pela TR e por uma parcela que depende da Selic.
Com Selic acima de 8,5% ao ano, essa parcela é de 0,5% ao mês. Com Selic menor ou igual, corresponde a 70% dela.
Exemplo: como simular R$ 10 mil em renda fixa?
Imagine R$ 10 mil investidos durante um ano. Valor e prazo podem ser iguais, mas as premissas mudam conforme o produto.
No CDB, entram taxa contratada e eventual IR. Na LCI ou LCA, considera-se a remuneração sem IR para pessoa física.
No Tesouro, o tipo de título influencia a projeção. Na poupança, é preciso aplicar a regra de remuneração correspondente.
Por isso, uma comparação coerente mantém valor e prazo equivalentes, mas respeita as características de cada investimento.
O que uma calculadora de renda fixa precisa considerar?
Uma estimativa mais completa deve reunir valor inicial, aportes, prazo, indexador, taxa contratada, juros compostos, IR, IOF e custos.
Também precisa deixar claras as premissas utilizadas. O Banco Central ressalta que cálculos desse tipo são referências, não valores oficiais.
Como usar uma calculadora de renda fixa para planejar seus investimentos?
A simulação permite testar valores, prazos e taxas, além de visualizar a diferença entre rendimento bruto e líquido.
Ela também ajuda a entender como impostos e mudanças de prazo afetam o resultado estimado.
Quando disponível, um simulador de renda fixa pode reunir essas variáveis e facilitar diferentes projeções em uma única ferramenta.
Por que acompanhar os investimentos junto das outras finanças?
Calcular o rendimento é apenas uma parte da organização financeira. Também vale acompanhar aportes, saldos, movimentações e evolução do patrimônio.
Centralizar essas informações facilita a visão do conjunto das finanças e ajuda a acompanhar quanto está destinado a cada objetivo.
Organize suas finanças e acompanhe seus investimentos com a Organizze
A Organizze ajuda a acompanhar contas, cartões, movimentações e investimentos em um só lugar, trazendo mais praticidade para a organização financeira.
Com as informações centralizadas, fica mais simples acompanhar sua evolução financeira e manter o controle no dia a dia.

Conclusão
Usar uma calculadora de renda fixa facilita a compreensão de quanto um investimento pode render considerando valor aplicado, prazo, taxa e tributação.
Para uma estimativa mais realista, é importante observar também aportes, indexadores, custos e a diferença entre rendimento bruto e líquido.
E, como dica, registre a data e as premissas de cada simulação. Assim, fica mais fácil acompanhar mudanças e comparar projeções ao longo do tempo.
Se você está começando a investir, confira também o conteúdo sobre como montar uma carteira de investimentos pela primeira vez e entenda os primeiros passos para organizar seus investimentos.
FAQ – Perguntas frequentes
Como calcular quanto a renda fixa vai render?
Considere valor aplicado, taxa, prazo e capitalização. Depois, desconte impostos e custos aplicáveis para estimar o resultado líquido.
Como calcular o rendimento líquido de um CDB?
Calcule o rendimento bruto conforme a taxa contratada. Depois, aplique o IR correspondente ao prazo e considere o IOF, quando aplicável.
CDI e Selic são a mesma coisa?
Não. São taxas diferentes. A Selic é a taxa básica de juros, enquanto o CDI referencia operações entre instituições financeiras.
Uma calculadora de renda fixa mostra exatamente quanto vou receber?
Não necessariamente. O resultado é uma estimativa baseada nos dados informados e pode mudar com taxas, resgates antecipados e outras condições.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.