
A projeção financeira mostra como receitas, despesas e saldo tendem a se comportar nos próximos meses. Ao reunir valores já conhecidos e compromissos previstos, ela transforma os registros do presente em uma estimativa do que vem pela frente.
Esse acompanhamento ajuda a identificar meses mais apertados e ajustar decisões antes que elas afetem o orçamento.
Este conteúdo mostra como montar uma projeção financeira, interpretar seus resultados e diferenciar essa prática do orçamento e do planejamento financeiro.
No fim, você verá como acompanhar esses dados no dia a dia com o Organizze (de um jeito muito mais fácil!).
Acompanhe também: Como quitar dívidas: passo a passo para limpar seu nome definitivamente
O que é projeção financeira?
A projeção financeira é uma estimativa de como suas receitas, despesas e patrimônio estarão no futuro. Para chegar a esse cenário, você parte dos seus hábitos financeiros atuais e das metas que pretende alcançar.
A análise considera quanto dinheiro entra, quais gastos fazem parte da rotina e como o patrimônio tende a evoluir ao longo do tempo.
Uma pessoa que pretende comprar um imóvel, por exemplo, consegue estimar quanto precisa reservar por mês e como essa meta afeta seu orçamento.
O período analisado varia conforme o objetivo e a projeção deve ser atualizada quando sua renda, seus gastos ou suas metas mudarem.
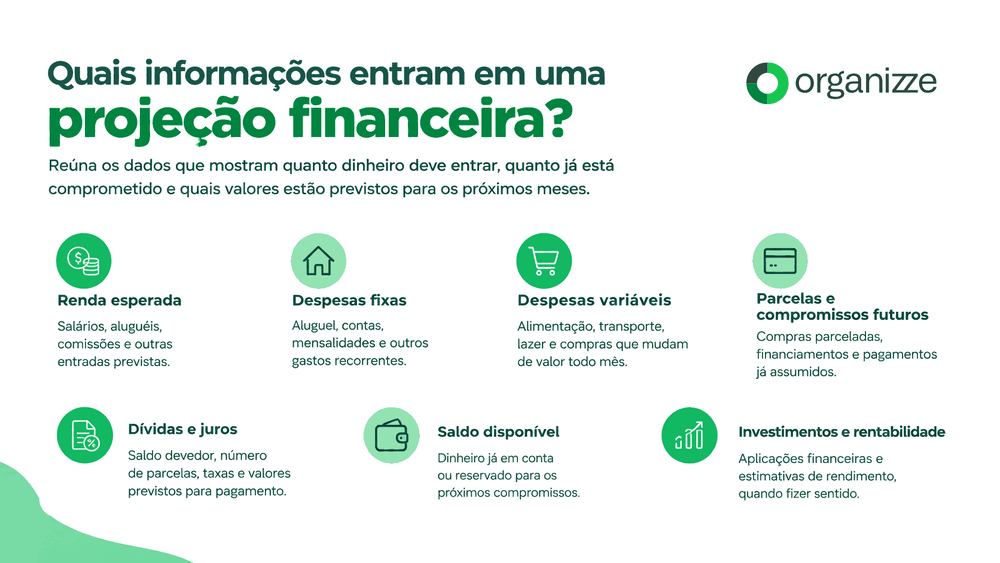
Para que serve uma projeção financeira?
A projeção financeira pessoal serve para:
- Antecipar períodos de aperto ou folga no orçamento.
- Definir quanto reservar para cada meta financeira.
- Planejar investimentos sem comprometer as despesas futuras.
- Avaliar o impacto de novas parcelas e compromissos.
- Criar cenários para diferentes situações financeiras.
- Identificar riscos antes que afetem o orçamento.
- Acompanhar a evolução das receitas e despesas ao longo dos meses.
- Revisar gastos quando o planejamento não acompanha seus objetivos.
Como fazer uma projeção financeira?
Comece pelo que você já sabe sobre os próximos meses: quanto dinheiro deve entrar e quais gastos estão previstos. A partir dessas informações, você consegue estimar como seu saldo pode se comportar ao longo do período.
1. Levante suas receitas e despesas
Comece registrando os valores que fazem parte da sua rotina, como salário, rendimentos, aluguel, contas da casa e outras despesas recorrentes. Depois, inclua entradas ou gastos pontuais que possam afetar o período analisado.
Se sua renda muda de um mês para outro, use o histórico como referência. Uma entrada extra recebida em determinado período, por exemplo, não deve aparecer automaticamente nos meses seguintes.
2. Inclua os compromissos já previstos
Considere também as contas que ainda serão pagas e que já têm valor ou vencimento conhecido. Parcelas de compras, mensalidades e impostos são alguns exemplos.
Vale lembrar dos gastos que aparecem apenas em determinados períodos do ano. Em fevereiro, IPVA, matrícula escolar ou uma manutenção programada podem alterar bastante o orçamento daquele mês.
3. Calcule o saldo dos próximos meses
Após organizar entradas e saídas, você pode estimar quanto dinheiro deve ficar disponível ao final de cada período. A conta é simples:
Saldo atual + receitas previstas ? despesas previstas = saldo projetado
Suponha que você tenha R$ 5 mil disponíveis hoje, espere receber R$ 7 mil no próximo mês e tenha R$ 4 mil em gastos previstos. Nesse caso, o saldo projetado será de R$ 8 mil.
4. Mantenha a projeção atualizada
Os planos financeiros mudam ao longo do mês. Uma despesa inesperada, uma nova parcela ou uma mudança na renda pode alterar o saldo que você havia calculado anteriormente.
Sempre que esses dados mudarem, atualize seus registros para manter a projeção alinhada à sua realidade financeira.
Exemplo de projeção financeira
Pense em uma pessoa que recebe R$ 5.000 por mês e quer visualizar como ficará seu orçamento nos próximos três meses.
Essa pessoa tem R$ 3.000 em despesas fixas mensais, incluindo aluguel, contas da casa e outros compromissos recorrentes. Os gastos variáveis, como alimentação, transporte e lazer, ficam em torno de R$ 1.000 por mês.
Além disso, ela comprou um notebook de R$ 1.800, parcelado em três vezes de R$ 600, com a primeira parcela prevista para novembro.
A projeção ficaria assim:
| Mês | Renda | Despesas fixas | Gastos variáveis | Parcela do notebook | Saldo do mês |
| Outubro | R$ 5.000 | R$ 3.000 | R$ 1.000 | — | R$ 1.000 |
| Novembro | R$ 5.000 | R$ 3.000 | R$ 1.000 | R$ 600 | R$ 400 |
| Dezembro | R$ 5.000 | R$ 3.000 | R$ 1.000 | R$ 600 | R$ 400 |
Ao visualizar os próximos meses, você percebe que novembro e dezembro terão uma margem menor no orçamento. Com essa informação antecipada, é possível rever alguns gastos variáveis ou evitar assumir novas parcelas nesse período.
Qual é a diferença entre planejamento financeiro, orçamento e projeção financeira?
O planejamento financeiro define onde você quer chegar, o orçamento organiza quanto entra e quanto sai e a projeção financeira estima como suas finanças tendem a evoluir nos próximos meses.
| Conceito | Principal pergunta |
| Planejamento financeiro | Onde quero chegar financeiramente? |
| Orçamento pessoal | Quanto pretendo gastar e quanto tenho disponível? |
| Projeção financeira | Como minhas finanças tendem a ficar nos próximos meses? |
O planejamento financeiro parte dos seus objetivos de médio e longo prazo. Comprar um imóvel, formar uma reserva de emergência, investir ou quitar dívidas são exemplos de metas dessa etapa. A partir delas, você define prioridades e direciona o uso do dinheiro.
O orçamento pessoal traz essas escolhas para um período definido, como o mês. Ele reúne receitas previstas e despesas esperadas para mostrar quanto entra, quanto sai e qual valor permanece disponível. Assim, você estabelece limites para cada categoria de gasto.
Já a projeção financeira olha para os próximos meses com base nos valores que já estão previstos e na situação atual.
Se uma parcela termina, sua renda muda ou surge uma nova despesa recorrente, você atualiza a projeção e observa como essas alterações afetam o saldo futuro.
Como acompanhar a projeção financeira no dia a dia?
A projeção financeira ganha apoio quando os dados do seu controle financeiro estão organizados e acessíveis.
Com o Assistente Organizze IA, você conecta sua conta a assistentes compatíveis com MCP, como ChatGPT, Claude e Manus, e consulta essas informações por meio de perguntas em linguagem natural.
Após a conexão, você consegue consultar saldos, gastos, faturas e valores do orçamento. Também é possível comparar despesas entre períodos ou verificar qual cartão tem a maior fatura.
Algumas perguntas que você pode fazer:
- “Quanto gastei com alimentação este mês?”
- “Qual cartão está com a maior fatura?”
- “Quanto ainda tenho disponível no meu orçamento?”
Ele consulta os dados disponíveis na Organizze e responde conforme a pergunta enviada. A conexão também pode ser revogada e está disponível nos planos da Organizze sem custo adicional.
Para começar, acesse a página de Agentes Organizze!
Ainda com dúvidas sobre o app? Dê uma olhadinha no que o João Reis (um de nossos organizzados há mais de 10 anos) tem a dizer:
Perguntas frequentes (FAQ)
As perguntas frequentes abaixo complementam os conceitos apresentados sobre projeção, orçamento e planejamento financeiro pessoal.
Quais são os 3 principais indicadores financeiros?
Três indicadores úteis são a Taxa de Poupança, o Índice de Cobertura (Reserva de Emergência) e o Índice de Endividamento. Juntos, eles ajudam a acompanhar quanto da renda é poupado, por quanto tempo a reserva sustenta os gastos e o peso das dívidas no orçamento.
O que é a regra do 20 30 50?
A regra 20-30-50 propõe uma divisão da renda mensal em três categorias: 50% para gastos essenciais, 30% para despesas relacionadas a desejos pessoais e 20% para metas financeiras, incluindo a formação de uma reserva e os investimentos.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.