
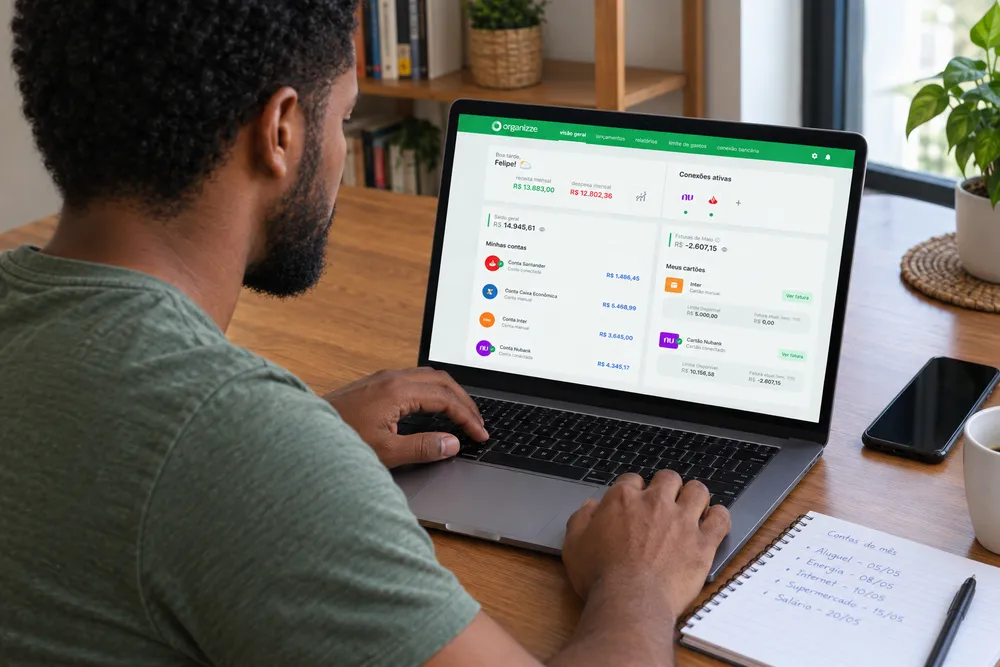
Você chega ao fim do mês sem saber para onde foi o dinheiro ou precisa escolher qual conta pagar primeiro? O calendário financeiro ajuda a evitar que contas acumuladas, faturas e imprevistos comprometam seu orçamento.
Uma pesquisa do Banco Central e do Fundo Garantidor de Créditos (FGC) revelou que 37,3% dos entrevistados sentem mais satisfação ao gastar dinheiro do que ao guardá-lo a longo prazo.
Embora 81,8% afirmem pagar as contas em dia sempre ou frequentemente, planejar as despesas ainda é um desafio.
A seguir, veja como montar seu próprio calendário mensal, quais informações registrar e como escolher uma ferramenta para manter suas finanças em ordem.
Leia também: Cálculo do décimo terceiro: como calcular corretamente e planejar seu dinheiro
O que é um calendário financeiro?
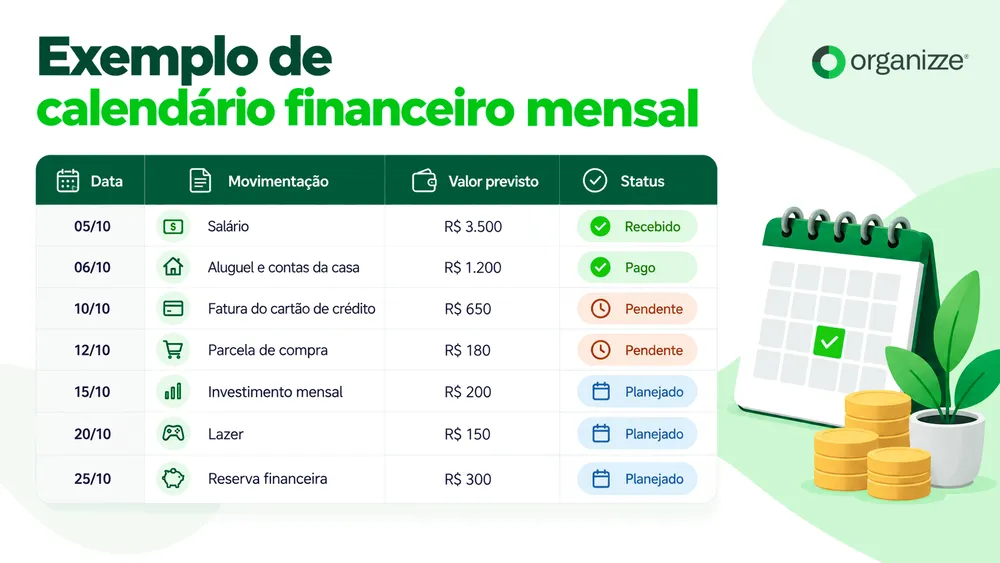
O calendário financeiro é uma ferramenta usada para visualizar quando o dinheiro entra e em quais datas as contas precisam ser pagas. Nele, você pode reunir salário, rendas extras, vencimentos, parcelas e outras despesas já previstas.
Ao organizar essas informações por data, você visualiza os períodos de maior concentração de gastos. Dessa forma, consegue evitar esquecimentos e saber quanto da renda estará disponível antes de assumir novos compromissos.
O recurso também pode ser usado com outras ferramentas de organização das finanças pessoais, como o orçamento mensal e o controle de gastos. Apesar de terem objetivos próximos, cada uma auxilia de uma forma:
- Orçamento mensal: ajuda a distribuir a renda entre despesas e objetivos, definindo quanto pode ser destinado a cada categoria.
- Controle de gastos: acompanha o que foi efetivamente gasto ao longo do mês e permite comparar esses valores com o planejamento.
Usadas em conjunto, essas ferramentas oferecem uma visão mais completa das finanças.
Para que serve um calendário financeiro?
A ferramenta serve para organizar as entradas e saídas de dinheiro ao longo do mês ou do ano. Com ela, você acompanha os vencimentos, identifica períodos com muitas despesas e planeja o uso do saldo disponível para evitar atrasos e dívidas.
Segundo o BCB, mesmo entre pessoas que costumam pagar as contas em dia, a organização financeira continua sendo desafiadora.
Para mitigar essa dificuldade de ser organizado financeiramente, o calendário auxilia nos seguintes pontos:
- Prevenção de atrasos nos pagamentos.
- Acompanhamento das entradas e saídas.
- Previsão de meses com mais despesas.
- Organização de metas financeiras.
O que colocar em um calendário financeiro pessoal?
Coloque as datas de recebimentos, vencimentos de contas e outros compromissos que afetam o orçamento. Registre os valores previstos e as datas de pagamento para comparar as entradas e saídas de dinheiro ao longo do mês.
Organize as informações em categorias para facilitar a consulta e identificar períodos com maior concentração de despesas.
Recebimentos, contas e despesas recorrentes
Anote as datas de recebimento do salário e de rendas extras, além dos vencimentos do aluguel, da água, da luz e da internet. Inclua gastos com transporte e alimentação para estimar quanto do dinheiro já está comprometido.
Faturas, parcelamentos e despesas sazonais
Marque o vencimento da fatura do cartão de crédito, as parcelas de compras e os pagamentos anuais, como IPVA, IPTU e matrícula escolar.
Investimentos, metas e reserva de emergência
Registre os aportes em investimentos, os valores destinados a objetivos pessoais e as contribuições para a reserva de emergência.
Como montar um calendário financeiro mensal?
Montar um calendário financeiro mensal fica mais fácil quando você organiza as informações por etapas. Siga este passo a passo para começar:
1. Liste os recebimentos e as datas de entrada
Anote o salário, as comissões, os trabalhos extras e outras fontes de renda. Registre as datas em que cada valor entra na conta para prever quanto dinheiro estará disponível durante o mês.
2. Registre as contas e os vencimentos
Inclua aluguel, água, luz, internet, parcelas, faturas do cartão e outras despesas fixas ou recorrentes. Marque os vencimentos no calendário para evitar esquecimentos e atrasos.
3. Distribua os gastos conforme as prioridades
Separe o dinheiro para as despesas básicas, como moradia, alimentação e transporte. Depois, reserve uma quantia para gastos pessoais e lazer, respeitando o valor disponível.
4. Planeje despesas futuras e objetivos financeiros
Anote compromissos como IPVA, IPTU, vacinas do pet, matrícula escolar e viagens. Registre também as suas metas, como quitar dívidas ou formar uma reserva de emergência, e defina quanto guardar por mês.
Um calendário financeiro também ajuda a acompanhar os gastos de projetos maiores, que envolvem pagamentos ao longo de vários meses.
A experiência de Fagner Guimarães, cliente da Organizze há mais de 16 anos, ilustra essa importância:
“Estou em processo de construção de uma casa com mais três amigos. Dividimos o terreno em quatro lotes e todos construímos juntos, cada um com a sua parte. Graças ao Organizze, sou o único que tem o controle de cada centavo gasto na casa.”
Assista ao depoimento completo:
5. Escolha uma ferramenta e atualize os registros
Comece com papel e agenda, use uma planilha de controle financeiro pessoal simples ou experimente um aplicativo. Escolha o formato que se encaixa melhor na sua rotina.
Reserve alguns minutos por semana para conferir os lançamentos e ajustar o planejamento conforme as entradas e despesas reais.
Qual ferramenta usar para organizar o calendário financeiro?
A escolha da ferramenta para organizar o calendário financeiro depende da sua rotina e das suas preferências. Uma agenda física ou digital facilita o registro de datas e lembretes.
Já uma planilha de controle financeiro pessoal permite personalizar categorias e acompanhar entradas e saídas, mas requer atualizações manuais.
O aplicativo pode ser uma boa opção para quem busca praticidade e gosta de usar a tecnologia para facilitar o dia a dia. Ele também se encaixa bem em rotinas intensas, quando falta tempo para fazer esse acompanhamento manual ou preencher planilhas.
Se esse é o seu caso, conheça a Organizze e aproveite um teste grátis de 7 dias para explorar os recursos da plataforma!
Perguntas frequentes (FAQ)
As dúvidas a seguir explicam regras de organização financeira e critérios para escolher ferramentas de planejamento pessoal.
O que é a regra 20-30-50?
A regra 20-30-50 divide a renda em 20% para objetivos financeiros, como poupar e investir, 30% para desejos e 50% para necessidades básicas. Os percentuais e a ordem das categorias variam conforme a metodologia adotada.
Qual é o melhor planner financeiro gratuito?
A escolha depende da sua rotina. Agendas ajudam a organizar datas, planilhas permitem personalizar categorias e aplicativos facilitam o acompanhamento dos gastos.
Quais são os quatro pilares financeiros?
Os quatro pilares financeiros são gerar, cuidar, proteger e multiplicar. Gerar envolve obter renda; cuidar significa organizar o orçamento; proteger abrange seguros e reserva de emergência; e multiplicar consiste em investir para construir patrimônio.
Como funciona a regra 30-30-30-10?
A regra 30-30-30-10 divide a renda líquida mensal em quatro categorias: 30% para moradia, 30% para despesas essenciais, 30% para objetivos financeiros, como investimentos e quitação de dívidas, e 10% para lazer.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.