
Os investimentos isentos de IR somaram R$ 1,5 trilhão nas carteiras de pessoas físicas ao final do primeiro semestre de 2026, segundo levantamento da Anbima divulgado pelo UOL.
Essas aplicações oferecem rendimentos sem cobrança de Imposto de Renda, conforme as condições legais. Entre as opções estão LCI, LCA, poupança e debêntures incentivadas.
Alguns fundos imobiliários também distribuem rendimentos isentos para pessoas físicas. Porém, além do benefício tributário, a escolha exige avaliar rentabilidade, riscos, prazos e custos.
Neste artigo, você conhecerá as principais aplicações isentas e entenderá como comparar os rendimentos para fazer escolhas alinhadas ao seu planejamento financeiro.
O que são investimentos isentos de IR?
Investimentos isentos de IR são aplicações financeiras que permitem receber determinados rendimentos sem pagar Imposto de Renda, conforme as regras estabelecidas para cada produto.
Ainda segundo o levantamento da Anbima, divulgado pela UOL, o saldo dos títulos isentos cresceu 2% no primeiro semestre de 2026.
Essa característica pode favorecer o retorno líquido, especialmente quando comparamos aplicações com taxas de rentabilidade semelhantes.
Entretanto, isenção de imposto não significa ausência de custos. Dependendo do investimento, podem existir taxas de administração, corretagem ou outros encargos.
Também é importante lembrar que os rendimentos isentos podem precisar ser informados na declaração anual, caso o investidor esteja obrigado a entregá-la.
Quais investimentos são isentos de Imposto de Renda?
Os principais investimentos isentos de Imposto de Renda para pessoas físicas incluem LCI, LCA, CRI, CRA, debêntures incentivadas e poupança.
Fundos imobiliários e Fiagros também podem distribuir rendimentos isentos, desde que cumpram os requisitos legais.
Confira as características dessas aplicações:
| Investimento | Isenção de IT | Principal cuidado |
| LCI e LCA | Rendimentos isentos | Carência e liquidez |
| CRI e CRA | Rendimentos isentos | Risco de crédito |
| Debêntures incentivadas | Rendimentos isentos | Risco do emissor |
| Poupança | Rendimentos isentos | Rentabilidade |
| FIIs e Fiagros | Distribuições isentas sob condições | Oscilação das cotas |
LCI e LCA
A Letra de Crédito Imobiliário (LCI) e a Letra de Crédito do Agronegócio (LCA) são investimentos de renda fixa com rendimentos isentos de IR para pessoas físicas.
Ambas são emitidas por instituições financeiras e possuem cobertura do Fundo Garantidor de Créditos (FGC), respeitados os limites e as condições de garantia.
Antes de investir, confira os prazos de carência, as possibilidades de resgate e a rentabilidade oferecida.
CRI, CRA e debêntures incentivadas
Os Certificados de Recebíveis Imobiliários (CRI), do Agronegócio (CRA) e as debêntures incentivadas oferecem rendimentos isentos de IR para pessoas físicas, conforme seu enquadramento legal.
Enquanto CRI e CRA são vinculados a recebíveis dos respectivos setores, as debêntures incentivadas ajudam a financiar projetos de infraestrutura considerados prioritários.
Esses títulos não possuem cobertura do FGC. Portanto, avalie o risco de crédito e as condições para vender o investimento antes do vencimento.
Poupança
A poupança é uma aplicação financeira cujos rendimentos são isentos de Imposto de Renda para pessoas físicas.
Sua facilidade de acesso atrai investidores que desejam manter dinheiro disponível, embora a remuneração siga regras específicas.
Vale comparar seu rendimento com outras alternativas, considerando também o aniversário da poupança e a cobertura do FGC.
FIIs e Fiagros
Os Fundos de Investimento Imobiliário (FIIs) e os Fiagros podem distribuir rendimentos isentos de IR para pessoas físicas, desde que atendam aos requisitos legais.
Entre as condições estão a negociação das cotas em mercados autorizados, a existência de pelo menos 100 cotistas e limites individuais de participação.
É importante diferenciar os rendimentos distribuídos dos ganhos obtidos com a venda de cotas, que podem sofrer tributação.
Como as cotas oscilam no mercado, esses fundos também apresentam riscos de perda de capital.
Quais impostos e custos podem existir em investimentos isentos de IR?
Investimentos isentos de IR podem apresentar outros custos, dependendo do produto e da instituição financeira responsável pela aplicação.
Alguns fundos cobram taxas de administração. Em investimentos negociados no mercado, também podem existir despesas de corretagem e negociação.
O Imposto sobre Operações Financeiras (IOF) pode incidir em determinadas aplicações e movimentações, conforme as regras aplicáveis.
Por isso, consulte as condições de cada produto antes de investir. A rentabilidade líquida considera os descontos que efetivamente afetam seus ganhos.
Investimento isento ou tributado: qual rende mais?
O investimento com maior rendimento líquido será mais vantajoso financeiramente na comparação, considerando o mesmo prazo e riscos compatíveis.
Para entender a diferença, imagine duas aplicações de R$ 10 mil por 12 meses, com um CDI hipotético de 10% ao ano.
Uma LCI oferece 90% do CDI, enquanto um CDB rende 100% do indicador. Considere uma simulação simplificada, sem custos adicionais.
Confira na tabela abaixo como a tributação influencia o rendimento líquido de cada investimento apresentado:
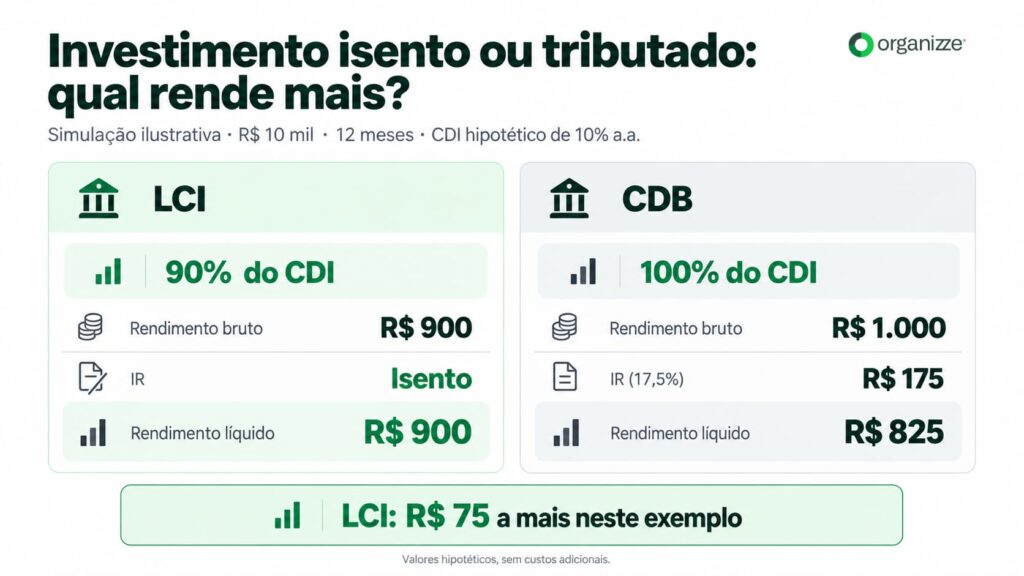
Nesse exemplo, a LCI apresenta rendimento líquido R$ 75 superior ao CDB, considerando a alíquota de IR de 17,5% aplicável ao prazo.
Os resultados são ilustrativos. As condições reais dependem das taxas contratadas, dos prazos e das características de cada investimento.
O que avaliar antes de escolher um investimento isento de IR?
Antes de escolher um investimento isento de IR, avalie se suas características são compatíveis com seus objetivos financeiros e com o prazo disponível para aplicar.
Considere os seguintes critérios:
- Rentabilidade líquida: compare quanto receberá após eventuais impostos e custos;
- Liquidez: verifique quando poderá resgatar o dinheiro;
- Prazo: observe o vencimento e possíveis períodos de carência;
- Risco: conheça o emissor e as possibilidades de perda;
- Garantias: confira se existe cobertura do FGC e quais são os limites aplicáveis.
Segundo Michael Viriato, colunista da Folha:
“Isenção de IR não substitui análise de crédito, não garante ganho e não evita perdas.”
O alerta reforça que o benefício tributário deve ser considerado junto aos demais critérios, sem se tornar o único motivo para investir.
Leia também: Investimentos de baixo risco: onde aplicar seu dinheiro com segurança
Como organizar e acompanhar seus investimentos com a Organizze?
Com a Organizze, você pode acompanhar seu patrimônio e manter as informações dos investimentos organizadas junto ao planejamento financeiro.
Registrar os valores aplicados e acompanhar os rendimentos ajuda a entender a evolução do dinheiro e a avaliar suas decisões ao longo do tempo.
A organização financeira também ajuda a identificar quanto pode ser destinado aos investimentos sem comprometer as despesas do dia a dia.
No vídeo abaixo, confira um relato do empresário Flávio sobre como o Organizze ajudou no controle das finanças da casa e da empresa:
O Assistente Organizze IA também oferece uma proposta de simulação de renda fixa considerando a tributação, auxiliando na comparação entre aplicações.
Conclusão
Os investimentos isentos de IR podem favorecer o retorno líquido. Porém, a escolha exige comparar rentabilidade, riscos, liquidez, prazos e eventuais custos.
Uma dica extra é criar um calendário de vencimentos das aplicações. Isso ajuda a planejar resgates e decidir o destino dos recursos com antecedência.
Após escolher suas aplicações, acompanhar os resultados ajuda a manter o patrimônio alinhado aos seus objetivos financeiros.
Quer saber como fazer esse controle? Confira o conteúdo “Como acompanhar carteira de investimentos e organizar seu patrimônio”.
FAQ – Perguntas frequentes
Qual o melhor investimento para não pagar Imposto?
Não existe uma opção ideal para todos. LCI, LCA e poupança oferecem rendimentos isentos, mas a escolha depende da rentabilidade e dos riscos.
Tenho 50 mil reais investidos. Preciso declarar Imposto de Renda?
Ter R$ 50 mil investidos não obriga, isoladamente, à declaração. A exigência depende dos critérios anuais da Receita Federal.
Quem usa muito cartão de crédito precisa declarar Imposto de Renda?
Não necessariamente. Os gastos no cartão de crédito, isoladamente, não determinam a obrigatoriedade, que depende dos critérios estabelecidos pela Receita Federal.
É preciso declarar todo dinheiro que entra na conta?
Não. Nem toda movimentação representa rendimento tributável. Quem está obrigado a declarar deve informar os valores exigidos conforme sua natureza e origem.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.