
Gastos invisíveis são despesas pequenas, recorrentes ou ocasionais, que ninguém nota na hora de pagar.
Uma assinatura renovada sem aviso ou um café de R$ 15 não assustam ninguém sozinhos. A soma aparece no fim do mês, quando o salário acaba antes do previsto e nenhuma compra grande explica o sumiço.
Se o dinheiro some sem deixar rastro, o extrato bancário e a fatura do cartão guardam as pistas.
A seguir, veja exemplos e entenda como calcular seu impacto mensal e anual. A proposta não é cortar todo gasto com lazer, mas reconhecer seus hábitos e decidir para onde seu dinheiro deve ir.
Leia a seguir: Calendário financeiro: saiba como organizar suas finanças com método
O que são gastos invisíveis e por que eles passam despercebidos?
Gastos invisíveis são pequenas despesas recorrentes que passam despercebidas no dia a dia, mas se acumulam e diminuem o dinheiro disponível no orçamento.
Esses gastos passam despercebidos por alguns motivos:
- Valores baixos: despesas de R$ 5, R$ 10 ou R$ 20 raramente despertam preocupação no momento da compra.
- Pagamentos automáticos: cartões salvos em aplicativos, pagamentos por aproximação e assinaturas recorrentes reduzem a percepção de gasto.
- Falta de registro: pequenas compras ficam fora das planilhas e dos cadernos de controle financeiro.
- Lançamentos misturados: tarifas bancárias e taxas aparecem nos extratos junto a outras movimentações, o que dificulta a identificação do total gasto.
Qual é a diferença entre gastos invisíveis, essenciais e não essenciais?
A diferença está no tipo de necessidade que a despesa atende e na facilidade de percebê-la. Gastos essenciais cobrem necessidades básicas, como aluguel, alimentação e transporte.
Gastos não essenciais estão ligados a desejos e hábitos de consumo, como pedidos de delivery e assinaturas de streaming.
Já os gastos invisíveis passam despercebidos no orçamento, independentemente da categoria.
Eles podem ser essenciais ou não, e tendem a passar despercebidos devido ao valor baixo ou à frequência dos pagamentos.
Como os gastos invisíveis afetam o orçamento mensal?
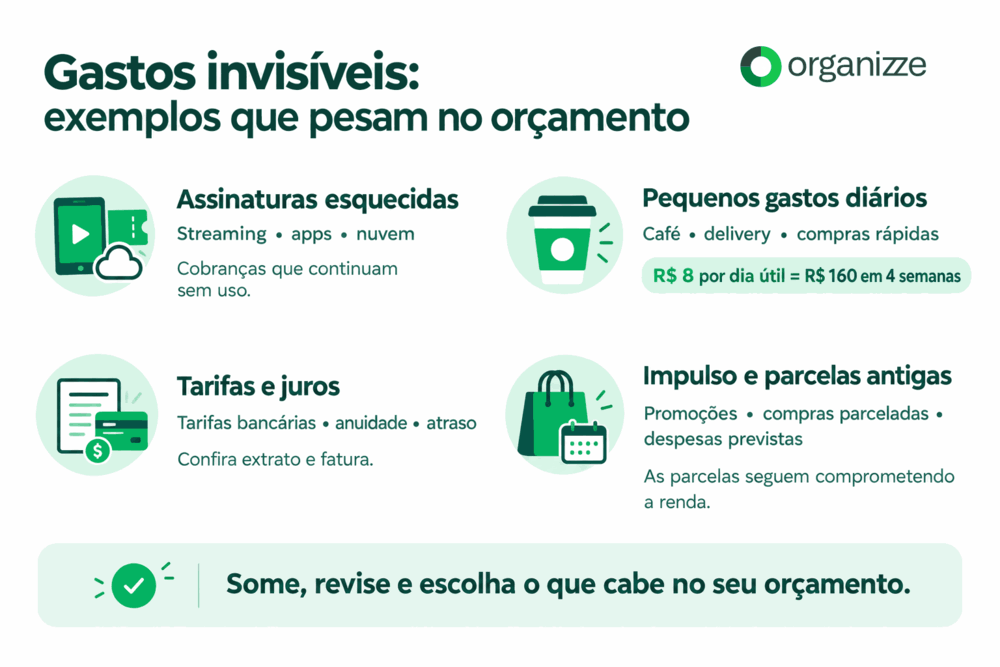
Os gastos invisíveis reduzem o dinheiro disponível no mês sem chamar muita atenção. Uma assinatura de R$ 30 ou um café de R$ 15 parecem despesas pequenas, mas a frequência com que esses valores se repetem aumenta o impacto no orçamento.
Com o tempo, essas cobranças acumuladas deixam menos dinheiro para pagar contas, aproveitar momentos de lazer, formar uma reserva financeira ou realizar metas pessoais.
Como calcular o impacto mensal e anual dos gastos invisíveis?
Para calcular o impacto desses gastos, some os pagamentos recorrentes do mês e multiplique o resultado por 12. Dessa forma, você estima quanto esses valores representam em um ano.
Se uma despesa não acontece todos os meses, considere a frequência real para chegar a uma estimativa mais próxima da realidade.
Veja um exemplo hipotético:
| Despesa | Valor mensal |
| Assinatura de streaming | R$ 30 |
| Aplicativo pago | R$ 25 |
| Armazenamento em nuvem | R$ 20 |
| Cafés durante a semana (R$ 15 × 4) | R$ 60 |
| Total mensal | R$ 135 |
| Total em 12 meses | R$ 1.620 |
Nesse exemplo, despesas aparentemente pequenas somam R$ 135 por mês. Em um ano, o valor chega a R$ 1.620, considerando que os gastos permaneçam iguais durante os 12 meses.
Ao revisar esses valores, você consegue decidir quais gastos faz sentido manter e quais podem ser reduzidos ou cancelados para liberar dinheiro para outras prioridades.
Como identificar gastos invisíveis e reduzir despesas no dia a dia?
Para identificar gastos invisíveis, consulte seus extratos, revise as faturas e registre os gastos diários.
Consulte o extrato bancário e a fatura do cartão
Revise os extratos bancários e as faturas do cartão linha por linha. Procure assinaturas esquecidas, tarifas bancárias, compras de baixo valor e parcelas de produtos adquiridos há meses.
Inclua todas as contas que você utiliza, como carteiras digitais e cartões adicionais. Confira ainda os pagamentos por Pix e débito, pois nem toda despesa aparece na fatura do cartão de crédito.
Se você não reconhece uma cobrança, verifique sua origem antes de contestá-la ou cancelá-la.
Para descobrir hábitos que passam despercebidos nos extratos, anote todas as compras durante sete dias, inclusive cafés, lanches e pequenos pagamentos feitos por aproximação.
Categorize as despesas e identifique padrões
Separe os lançamentos por categoria, como moradia, alimentação, transporte, assinaturas, lazer, tarifas bancárias e compras ocasionais. Depois, compare os valores registrados com o orçamento que você definiu para cada área.
Observe a frequência das compras e o total gasto em cada categoria. Se você planejou gastar R$ 200 com delivery, mas desembolsou R$ 350 no mês, a diferença de R$ 150 mostra onde seu orçamento saiu do previsto.
Revise cobranças e defina limites para os gastos não essenciais
Após identificar os gastos invisíveis, avalie quais despesas devem ser mantidas, reduzidas ou canceladas. Encerre assinaturas sem uso, consulte o banco sobre tarifas e reveja compras feitas por conveniência.
Nem todo gasto não essencial precisa desaparecer. Defina um teto mensal para categorias como delivery e entretenimento, em vez de tentar eliminar essas despesas por completo.
Reavalie os limites no fim do mês e compare os resultados com o período anterior. Se uma categoria ultrapassar o valor previsto, investigue o motivo e ajuste o orçamento para o mês seguinte.
Cansado de usar planilhas ou cadernos para anotar suas finanças? Experimente o Organizze! Registre suas despesas no aplicativo, acompanhe os valores durante o mês e descubra para onde seu dinheiro está indo.
Perguntas frequentes (FAQ)
Reunimos abaixo respostas rápidas para dúvidas comuns sobre classificação de gastos e organização do orçamento pessoal.
Quais são os 4 tipos de gastos?
Os tipos mais comuns são gastos fixos, variáveis, essenciais e não essenciais. Há outras formas de categorizar despesas, e as classificações se sobrepõem: o aluguel, por exemplo, é fixo e essencial ao mesmo tempo.
Quais são os 5 gastos essenciais?
Cinco categorias comuns são moradia, alimentação, água e energia, saúde e transporte. As prioridades variam conforme a realidade de cada pessoa: quem trabalha remotamente, por exemplo, pode ter menos gastos com transporte.
Quando a renda é maior que as despesas, o que isso significa?
Significa que há um saldo positivo no orçamento, ou seja, sobra dinheiro ao fim do mês. Esse valor pode ser direcionado para a reserva de emergência, o pagamento de dívidas ou metas financeiras, conforme as prioridades de cada indivíduo.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.