
Saber como sair das dívidas começa por entender quanto você deve, quais pagamentos estão atrasados e quanto dinheiro tem disponível para reorganizar suas finanças.
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), 81,7% das famílias brasileiras estavam endividadas. O dado mostra como o endividamento faz parte da realidade de muitos brasileiros.
Para quem ganha pouco ou está sem dinheiro para pagar as contas, o primeiro passo é avaliar o orçamento e identificar quais dívidas precisam de atenção.
Neste artigo, você vai conferir 9 dicas para organizar seus débitos, negociar pagamentos e recuperar o controle financeiro, respeitando suas possibilidades e evitando novos compromissos que não pode cumprir.
Como sair das dívidas? 9 dicas importantes
Para sair das dívidas, comece listando os valores devidos, organizando seu orçamento e definindo quais pagamentos devem ser priorizados.
Também é importante negociar condições que caibam na sua renda, revisar despesas e evitar novos débitos. Confira 9 dicas para organizar suas finanças e começar a quitar suas dívidas!
1. Liste todas as suas dívidas e despesas
O primeiro passo para sair das dívidas é identificar quanto você deve e para quem. Anote todos os débitos, incluindo aqueles que ainda não estão atrasados.
Para organizar essas informações, registre:
- Credor: banco, financeira, loja ou empresa para quem você deve;
- Valor devido: quantia atualizada da dívida, incluindo possíveis encargos;
- Juros: taxas cobradas que podem aumentar o valor da dívida;
- Vencimento: data prevista para o pagamento de cada débito.
Depois, liste suas despesas mensais, como aluguel, alimentação e contas domésticas. Considere também os gastos variáveis para entender quanto dinheiro você precisa ao longo do mês.
A importância desse acompanhamento é destacada pela influenciadora e empresária Nathália Arcuri, em entrevista à Tribuna do Norte:
“Dificilmente as pessoas controlam o próprio orçamento. Não sabem quanto sai, não anotam, não sabem quanto ganham, e isso é independentemente da renda.”
Para começar esse controle, você pode reunir suas informações em um caderno, planilha ou aplicativo financeiro. O registro ajuda a identificar quanto pode destinar ao pagamento das dívidas.
Quer aprender a acompanhar suas despesas de maneira simples? Assista ao vídeo do nosso canal em que explicamos como organizar melhor o dinheiro que entra e sai:
2. Elabore um orçamento
Depois de listar suas dívidas, organize o orçamento para descobrir quanto dinheiro você tem disponível para os pagamentos. Comece somando todas as suas fontes de renda mensal.
Segundo dados da pesquisa Peic divulgados pela Folha, o comprometimento médio da renda das famílias com dívidas chegou a 29,6% em setembro, ante 29,3% em agosto.
O próximo passo é separar os gastos em três categorias:
- Fixos: despesas recorrentes, como aluguel e internet;
- Variáveis: contas que mudam de valor, como mercado e energia elétrica;
- Extraordinários: gastos ocasionais, como consertos e despesas médicas inesperadas.
Para calcular quanto pode destinar às dívidas, subtraia da sua renda os gastos essenciais e os compromissos que já precisam ser pagos.
Por exemplo: se você recebe R$ 2.500,00 por mês e gasta R$ 2.100,00 com despesas essenciais, sobram R$ 400 para outros compromissos.
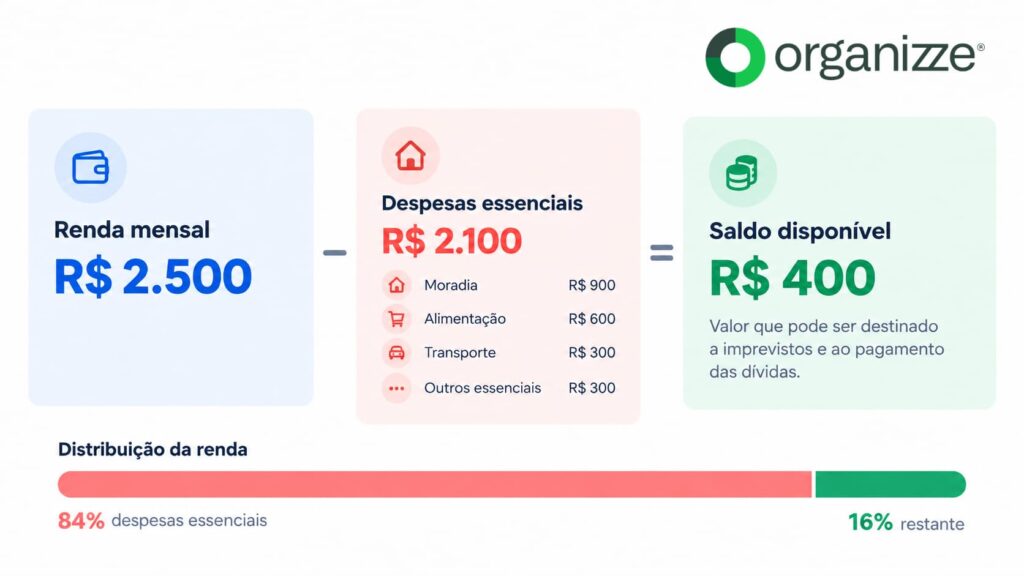
Nesse caso, comprometer todos os R$ 400,00 com uma negociação pode ser arriscado, já que imprevistos podem surgir. Avalie quanto consegue pagar sem prejudicar suas necessidades básicas.
Se não sobrar dinheiro, evite assumir novas parcelas antes de reorganizar o orçamento ou buscar condições de pagamento mais adequadas.
3. Negocie as dívidas
Negociar suas dívidas pode ajudar a conseguir descontos, juros menores ou parcelamentos mais acessíveis. Para começar, entre em contato com os credores e consulte as condições disponíveis.
Antes de aceitar um acordo, compare as propostas e observe alguns pontos:
- Descontos: verifique quanto poderá economizar pagando à vista ou parcelado;
- Juros: confira as taxas aplicadas e se existem outros encargos;
- Parcelas: avalie se o valor mensal cabe no seu orçamento.
- Valor total: compare quanto você pagará até o fim de cada acordo.
Se não tiver dinheiro disponível, explique sua situação ao credor e pergunte sobre outras condições ou a possibilidade de negociar posteriormente.
Evite assumir parcelas que comprometam despesas essenciais. Um acordo que você não consegue cumprir pode gerar novos encargos e dificultar ainda mais sua organização financeira.
Antes de fechar a negociação, solicite as condições por escrito e confira os prazos de pagamento.
4. Defina uma prioridade de pagamento das dívidas
Nem todas as dívidas têm o mesmo custo ou as mesmas consequências. Para definir quais pagar primeiro, considere os juros, os riscos do atraso e suas necessidades básicas.
Antes de destinar dinheiro à quitação, reserve o necessário para alimentação, medicamentos, moradia e transporte para o trabalho. Depois, organize as pendências seguindo estes critérios:
- Contas que ameaçam sua moradia ou serviços básicos: priorize a negociação de aluguel, água e luz em atraso, especialmente quando houver risco de perda da moradia ou interrupção do serviço.
- Dívidas com bens em garantia: avalie financiamentos em atraso que possam levar à perda de um imóvel ou veículo, sobretudo se você depende deles para morar ou trabalhar.
- Dívidas com juros elevados: priorize aquelas com maiores taxas, como o cartão de crédito e o cheque especial. Compare os contratos para definir a ordem de pagamento.
Na estratégia “avalanche”, você prioriza dívidas com juros maiores. Já na “bola de neve”, começa pelas menores, buscando motivação a cada pagamento concluído.
A bola de neve pode motivar, mas gerar mais juros. Independentemente da estratégia, priorize despesas essenciais e negocie parcelas que caibam no orçamento.
| Tipo de Dívida | O que avaliar | Prioridade sugerida |
| Cartão de crédito | Juros elevados, especialmente no rotativo | Alta |
| Cheque Especial | Juros cobrados sobre o saldo utilizado | Alta |
| Contas essenciais atrasadas | Risco de interrupção de serviços | Alta |
| Empréstimo pessoal | Taxa de juros e consequências do atraso | Conforme o contrato |
| Compras parceladas | Juros, vencimentos e parcelas restantes | Conforme o orçamento |
Confira também: 9 dicas para usar o cartão de crédito sem fazer dívidas
5. Corte gastos
Para sair das dívidas, revise suas despesas mensais e identifique quais valores podem ser economizados sem comprometer suas necessidades básicas.
Comece pelas contas recorrentes, como internet, celular e serviços por assinatura. Compare planos, verifique cobranças desnecessárias e tente renegociar contratos para diminuir os valores mensais.
Nas despesas domésticas, acompanhe o consumo de água e energia elétrica. Planejar as compras de supermercado também ajuda a evitar desperdícios e controlar os gastos com alimentação.
Se o orçamento já estiver apertado, priorize os ajustes possíveis e preserve despesas essenciais, como moradia, alimentação e saúde.
6. Evite fazer novas dívidas
Para evitar novas dívidas, tenha cuidado ao utilizar o cartão de crédito e o cheque especial, principalmente quando sua renda já está comprometida com outros pagamentos.
O cheque especial deve ser usado apenas em situações pontuais, pois seus juros podem aumentar rapidamente o valor devido. Acompanhe o saldo da conta para evitar utilizá-lo com frequência.
No cartão de crédito, procure manter a fatura dentro do orçamento. Evite o pagamento mínimo e o parcelamento da fatura, que podem gerar juros elevados.
Antes de fazer compras parceladas ou contratar empréstimos, verifique se as prestações cabem na sua renda sem comprometer despesas essenciais ou acordos já negociados.
Saiba mais: Vale a pena pegar empréstimo para pagar dívidas? Confira a resposta!
7. Busque fontes de renda extra
Além de fazer o controle de gastos, buscar uma renda extra pode ajudar você a quitar suas dívidas mais rapidamente.
Algumas alternativas são vender objetos que não utiliza, realizar trabalhos freelancer ou oferecer serviços por aplicativos. O dinheiro adicional pode ser direcionado aos pagamentos pendentes.
Porém, nem sempre é possível conseguir renda extra imediatamente. Nesse caso, organize seus pagamentos considerando apenas os valores que você já recebe, sem depender de ganhos incertos.
8. Estabeleça metas
Para sair das dívidas, defina metas que caibam no seu orçamento, como quitar uma dívida específica ou manter as parcelas de um acordo em dia.
Anote os valores e prazos de pagamento, acompanhando seu progresso mensalmente. Se a renda mudar, revise suas metas para evitar compromissos que não consegue cumprir.
Leia mais: Metas financeiras: o que são, importância, como planejar + exemplos
9. Monte uma reserva financeira
Mesmo com dívidas, construir uma reserva de emergência pode ajudar a lidar com imprevistos sem precisar recorrer ao cartão de crédito ou a novos empréstimos.
Se houver dinheiro disponível após pagar as despesas essenciais e os acordos assumidos, tente guardar pequenas quantias, como R$ 10 ou R$ 20 por mês.
Não é necessário começar com uma quantia alta. O valor deve respeitar sua capacidade financeira, sem prejudicar o pagamento das contas básicas.
Caso não sobre dinheiro, priorize a reorganização do orçamento. Quando sua situação melhorar, você poderá começar a formar uma reserva para despesas inesperadas.
Como sair das dívidas ganhando pouco?
Para sair das dívidas ganhando pouco, comece identificando quanto da sua renda está comprometido com despesas essenciais e qual valor pode ser destinado aos pagamentos pendentes.
Se você recebe R$ 1.800,00 por mês e gasta R$ 1.650,00 com aluguel, alimentação e outras necessidades básicas, sobram apenas R$ 150 para imprevistos e dívidas.
Nesse caso, assumir uma parcela de R$ 150,00 pode comprometer todo o dinheiro disponível. O ideal é negociar um valor menor, considerando possíveis despesas inesperadas.
Para quem trabalha por conta própria ou possui renda variável, uma alternativa é planejar os pagamentos com base nos meses de menor faturamento.
Por exemplo, se sua renda varia entre R$ 1.500,00 e R$ 2.200,00, evite assumir parcelas que dependam dos meses em que você ganha mais.
Também vale verificar se você tem direito a benefícios sociais ou descontos em contas essenciais, como a Tarifa Social de Energia Elétrica, conforme os critérios de elegibilidade.
Se não houver dinheiro disponível após pagar as despesas básicas, evite assumir novos acordos. Procure os credores para avaliar outras condições de pagamento.
O mais importante é organizar suas dívidas considerando o dinheiro que você realmente recebe, sem comprometer as necessidades da sua família.
Gerencie suas finanças com o app Organizze!
Sair das dívidas exige acompanhar o orçamento e manter os pagamentos organizados. Com o Organizze, você reúne suas informações financeiras em um só lugar e acompanha o dinheiro disponível.
O aplicativo permite cadastrar contas e cartões, categorizar despesas e definir limites de gastos. Assim, você identifica quanto da sua renda está comprometido e onde pode economizar.
Você também pode registrar os pagamentos das dívidas e acompanhar os vencimentos das parcelas negociadas, utilizando os alertas para evitar atrasos e novos encargos.
Com os relatórios e gráficos do Organizze, fica mais fácil acompanhar a evolução das suas finanças e reorganizar o orçamento conforme os débitos são quitados.
Teste o Organizze agora e aproveite 7 dias grátis!
Conclusão
Saber como sair das dívidas é importante para recuperar o controle financeiro. Depois de organizar os pagamentos, continue acompanhando seus gastos e evite assumir compromissos que ultrapassem sua renda.
Também vale revisar o orçamento mensalmente e acompanhar a situação do seu CPF após quitar os débitos.
Quer melhorar sua pontuação de crédito? Leia nosso artigo “Como aumentar o score: passos simples para subir sua pontuação” e confira as recomendações.
FAQ – Perguntas frequentes
Estou muito endividado e não tenho como pagar. E agora?
Priorize despesas essenciais, evite acordos que não consegue cumprir e procure o Procon ou a Defensoria Pública para avaliar alternativas de renegociação.
Estou devendo o banco. Ele pode pegar meu salário?
Em regra, o salário é protegido, mas a Justiça pode autorizar penhora excepcional, desde que outros meios de cobrança tenham falhado e a subsistência seja preservada.
Qual é a única dívida que dá cadeia?
O não pagamento de pensão alimentícia pode levar à prisão civil, nas condições previstas em lei. Dívidas de cartão de crédito ou empréstimos não geram prisão.
O que acontece se eu nunca pagar dívida?
Você pode enfrentar cobranças, negativação do nome e processos judiciais. A dívida também pode acumular juros, conforme o contrato e os limites legais.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.