
Está pensando em financiar um carro ou imóvel? Entender a tabela de score para financiamento ajuda, mas suas faixas não representam critérios universais de aprovação.
O score dos birôs, como a Serasa, pode integrar a análise. Já o rating bancário corresponde à classificação interna de risco atribuída pela instituição.
O que é score de crédito e como funciona?
O score de crédito indica a probabilidade de pagar suas contas em dia. Na Serasa, varia de 0 a 1.000 pontos e considera informações sobre o comportamento financeiro do consumidor.
O cálculo considera fatores como pagamentos anteriores, dívidas registradas, relacionamento com o mercado de crédito e consultas feitas ao CPF por empresas.
Quanto maior a pontuação, menor tende a ser o risco de inadimplência indicado pelo modelo. Entretanto, o score pode mudar conforme novas informações financeiras são registradas.
O Serasa Score é uma pontuação externa. Já os bancos podem utilizar modelos internos de risco, com classificações próprias, conhecidas como rating bancário.
Essas avaliações não são equivalentes: uma pontuação alta na Serasa não significa, necessariamente, uma classificação favorável no banco.
Tabela de score para financiamento: confira as faixas de pontuação
Não existe uma tabela de score para financiamento válida para todos os bancos. Cada instituição utiliza seus próprios critérios para avaliar o pedido.
A seguir, veja as faixas do Serasa Score como referência. Elas não representam uma pontuação mínima obrigatória nem garantem aprovação.
Confira as classificações utilizadas pelo Serasa Score:
| Pontuação | Classificação |
| 0 a 300 | Baixo |
| 301 a 500 | Regular |
| 501 a 700 | Bom |
| 701 a 1.000 | Excelente |
Fonte: faixas de classificação do Serasa Score. A tabela é uma referência geral e não representa critérios obrigatórios de aprovação dos bancos.
Mesmo quem possui pontuação acima de 700 pode ter um financiamento negado. Da mesma forma, consumidores com score regular podem conseguir crédito, dependendo da instituição e das demais informações analisadas.
Qual score é bom para conseguir financiamento?
Na Serasa, o score é considerado bom a partir de 501 pontos. Confira as faixas:
- Bom: de 501 a 700 pontos;
- Excelente: de 701 a 1.000 pontos;
- Aprovação: não existe score mínimo universal; cada instituição também avalia o valor solicitado e a capacidade de pagamento.
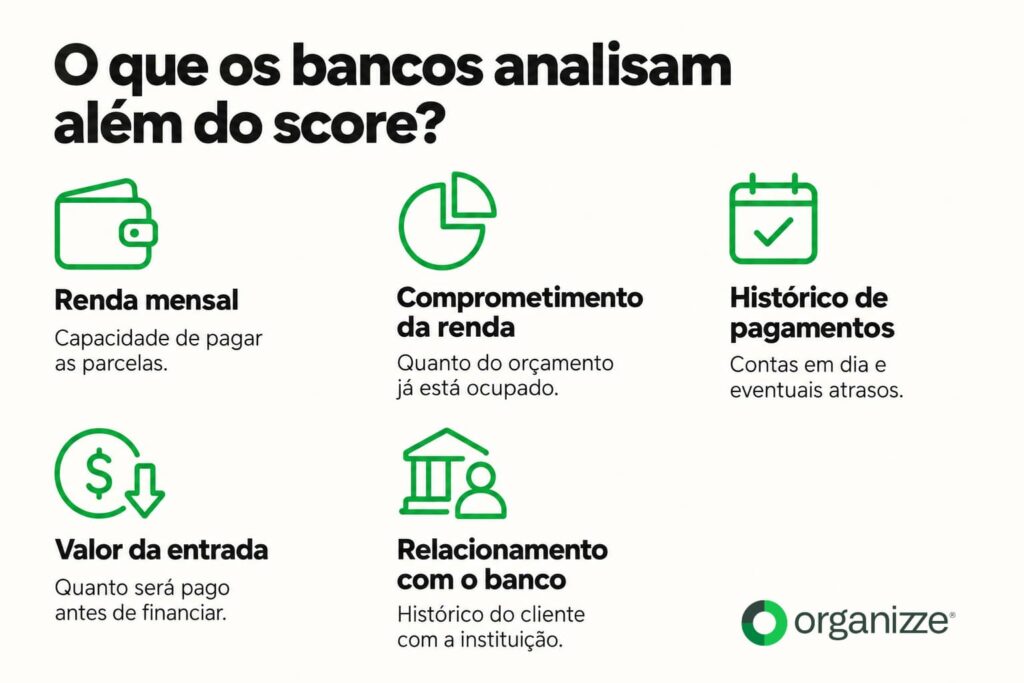
O que os bancos analisam além do score?
A pontuação de crédito oferece uma indicação sobre o comportamento financeiro, mas as instituições precisam avaliar outras informações para decidir se concedem o financiamento.
Entre os principais fatores estão:
- Renda mensal: ajuda a verificar se o consumidor possui recursos suficientes para pagar as parcelas.
- Comprometimento da renda: mostra quanto do orçamento já está destinado a empréstimos, financiamentos e outros compromissos financeiros.
- Histórico de pagamentos: atrasos frequentes e dívidas negativadas podem prejudicar a avaliação.
- Valor da entrada: uma entrada maior diminui o montante financiado e pode influenciar as condições oferecidas.
- Relacionamento com a instituição: o histórico do cliente com o banco também pode ser considerado na decisão.
Confira, no infográfico abaixo, os cinco fatores que os bancos podem avaliar além do score ao analisar seu pedido de financiamento.
É possível conseguir financiamento com score baixo?
Sim, existe essa possibilidade, embora uma pontuação baixa possa dificultar a aprovação ou resultar em condições menos favoráveis, como taxas de juros mais altas.
Segundo Cíntia Falcão, diretora executiva da Acefi, à Quatro Rodas, dependendo do score, “o banco pode negar ou solicitar um valor maior de entrada.”
Segundo o Mapa de Crédito da Serasa, 41% dos consumidores com empréstimo pessoal ativo têm score regular.
Embora o dado se refira a empréstimos pessoais, e não a financiamentos, ele mostra que o acesso ao crédito também ocorre fora das faixas boa e excelente.
Antes de contratar, vale observar se as parcelas cabem no orçamento e comparar o Custo Efetivo Total (CET) das propostas, que reúne juros e demais encargos da contratação.
Como melhorar seu perfil de crédito antes de financiar?
Para fortalecer seu histórico financeiro antes de solicitar um financiamento, adote estes cuidados:
- Pague as contas em dia: organize os vencimentos para evitar atrasos;
- Negocie dívidas: procure os credores e regularize pendências, lembrando que o score não aumenta necessariamente de imediato;
- Evite solicitações excessivas de crédito: consultas frequentes por empresas podem influenciar a pontuação;
- Acompanhe o orçamento: registre receitas e despesas para avaliar quanto pode assumir em parcelas.
Veja, no organizzecast, como Vitor enfrentou desafios financeiros e transformou a organização financeira da família:
Como a organização financeira pode transformar a rotina de uma família? Neste episódio do organizzecast, conheça a história de Vitor e como ele enfrentou seus desafios financeiros:
Quais cuidados tomar antes de solicitar um financiamento?
Além de consultar a tabela de score para financiamento, é importante avaliar como o novo compromisso afetará suas finanças.
Comece calculando quanto poderá pagar mensalmente sem comprometer despesas essenciais, como moradia e alimentação.
Considere também os gastos associados ao bem financiado. Um veículo, por exemplo, envolve combustível, manutenção e seguro, enquanto um imóvel pode exigir despesas com documentação e tributos.
Compare propostas de diferentes instituições, observando o prazo, o valor das parcelas e o CET. Lembre-se de que prazos maiores podem diminuir a parcela mensal, mas aumentar o total pago.
Se possível, forme uma reserva financeira antes da contratação para lidar com imprevistos sem depender de novos empréstimos.
Organize suas finanças antes de assumir um financiamento
Consultar o score é um bom ponto de partida para quem pretende financiar, mas conhecer a própria situação financeira ajuda a decidir quanto assumir em parcelas mensais.
Com o Organizze, você pode acompanhar seus gastos, registrar receitas e despesas e visualizar como seu dinheiro está sendo utilizado ao longo do mês.
Esse acompanhamento facilita a identificação de valores disponíveis no orçamento e ajuda a planejar o pagamento das parcelas sem perder de vista os demais compromissos.
Conclusão
A tabela de score para financiamento ajuda a entender sua pontuação, mas a aprovação também depende da renda, do histórico de pagamentos e das condições solicitadas.
Manter as contas em dia, negociar pendências e comparar o CET das propostas são cuidados que ajudam a preparar seu orçamento para esse compromisso.
Uma dica extra é guardar, por alguns meses, o valor estimado da parcela. Assim, você testa o impacto no orçamento e pode reforçar a entrada.
Com o Organizze, acompanhe receitas e despesas para identificar quanto pode destinar ao financiamento e planejar os pagamentos.
Esse planejamento também pode ajudar a encontrar oportunidades de antecipar parcelas. Quer saber por onde começar? Leia o blogpost “Como quitar financiamento: dicas práticas!”
FAQ – Perguntas frequentes
Onde consultar meu score antes de pedir um financiamento?
Você pode consultar gratuitamente o Serasa Score pelo site ou aplicativo da Serasa, usando seu CPF e senha.
Consultar meu próprio score diminui a pontuação?
Não. Consultar sua própria pontuação não reduz o Serasa Score, independentemente da frequência.
Colocar CPF na nota ajuda a aumentar o score para financiar?
Não. A inclusão do CPF na nota fiscal não faz parte das informações utilizadas no cálculo do Serasa Score.
Posso pagar para aumentar meu score antes de solicitar financiamento?
Não existe serviço legítimo que venda aumento garantido do score. Desconfie de empresas ou pessoas que prometem elevar sua pontuação mediante pagamento.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.