
Conseguiu guardar dinheiro enquanto paga um imóvel financiado? Antecipar a dívida pode diminuir os juros futuros e aliviar seu orçamento.
Segundo levantamento da Abecip, divulgado pela CNN Brasil, os financiamentos imobiliários com recursos da poupança somaram R$ 132,5 bilhões entre janeiro e agosto de 2026.
O resultado representa um crescimento de 37,5% em relação ao mesmo período de 2025, reforçando a importância do planejamento financeiro para quem assume esse compromisso.
Nesse contexto, entender a amortização de financiamento ajuda a avaliar alternativas para diminuir o saldo devedor, encurtar o contrato ou pagar prestações menores.
O que é amortização de financiamento?
Amortização de financiamento é o pagamento de uma parte do valor principal da dívida, diminuindo o saldo que ainda falta quitar com o banco.
Nas prestações mensais, uma parte geralmente paga juros e outra abate a dívida. Essa segunda parte corresponde à amortização prevista no contrato.
Como funciona a amortização de financiamento imobiliário?
A amortização imobiliária funciona por meio do abatimento do saldo devedor, seguido do recálculo das prestações ou do prazo restante conforme a opção escolhida.
Suponha que ainda faltem R$ 200 mil para quitar seu imóvel. Ao antecipar R$ 20 mil, o saldo cai para R$ 180 mil, antes de eventuais atualizações contratuais.
Qual a diferença entre SAC e Price?
SAC e Price são sistemas de amortização com maneiras diferentes de distribuir o pagamento da dívida ao longo do financiamento.
- SAC: a parcela destinada à amortização do principal costuma ser constante. As prestações tendem a cair, desconsiderando efeitos de correção e seguros;
- Price: as prestações financeiras tendem a permanecer constantes, sem considerar atualizações contratuais. A amortização do principal cresce ao longo do tempo.
Quais são as formas de amortizar um financiamento?
Você pode antecipar o pagamento do financiamento com recursos próprios ou, em contratos habitacionais elegíveis, utilizar o saldo disponível do FGTS.
- Dinheiro guardado: utilize parte de uma quantia acumulada, preservando uma reserva para despesas inesperadas;
- Receitas extras: direcione parte do décimo terceiro salário, bonificações ou outros recebimentos ocasionais para abater o saldo;
- FGTS: verifique se você, o imóvel e o contrato cumprem os requisitos para amortização habitacional.
O FGTS também pode ser usado para outras finalidades habitacionais previstas nas regras, como quitar a dívida ou pagar parte das prestações.
É melhor amortizar o financiamento para reduzir o prazo ou as parcelas?
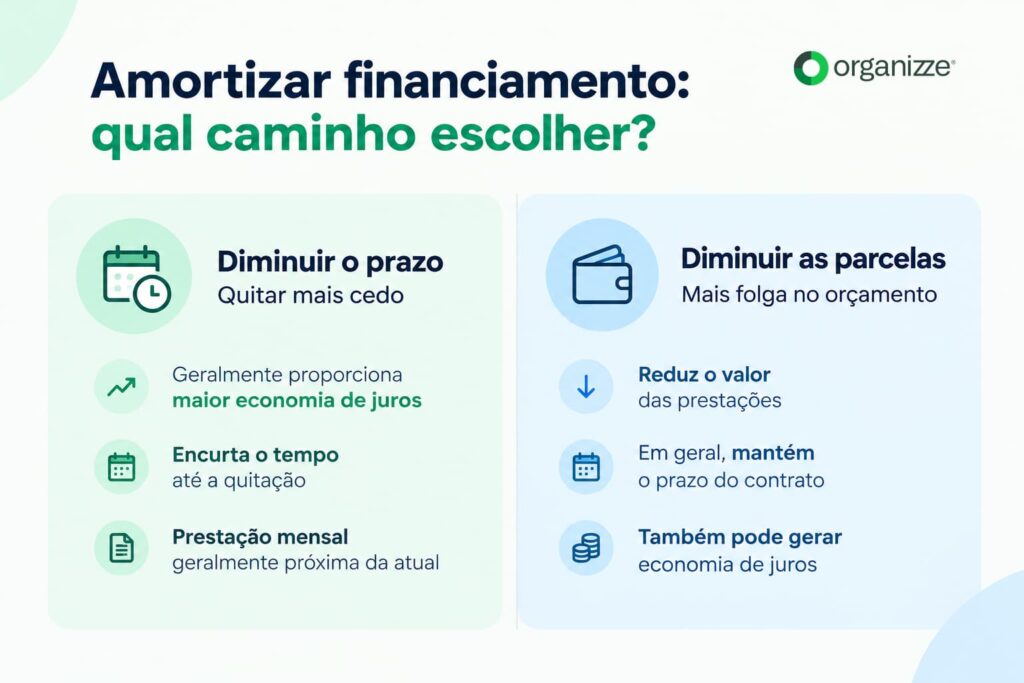
Amortizar para diminuir o prazo costuma gerar maior economia total de juros; diminuir as parcelas alivia o orçamento mensal. A melhor escolha depende da sua prioridade.
| Critério | Diminuir o prazo | Diminuir as parcelas |
| Prestação mensal | Geralmente fica próximo da atual | Fica menor após o recálculo |
| Tempo até quitar | Encurta | Em geral, permanece igual |
| Juros futuros | Costuma proporcionar economia maior | Também pode gerar economia |
| Indicado para | Quem suporta prestação atual | Quem precisa de folga mensal |
O que acontece ao diminuir o prazo?
Diminuir o prazo significa manter prestações próximas das anteriores enquanto você elimina parte dos pagamentos que ainda faria até a quitação.
Como a dívida permanece por menos tempo, os juros acumulados geralmente são menores. Essa estratégia pode interessar a quem tem renda estável e orçamento confortável.
Segundo Cristiano Correa, professor de Finanças do Ibmec-SP, em entrevista à Folha de S.Paulo:
“A queda no prazo tende a gerar um ganho financeiro maior ao longo da vida do contrato.”
Apesar dessa vantagem, é importante avaliar se manter as prestações atuais é compatível com o orçamento, especialmente diante de possíveis imprevistos financeiros.
O que acontece ao diminuir o valor das parcelas?
Diminuir as parcelas significa manter, em geral, a data de término do contrato e distribuir o saldo menor pelas prestações restantes.
A prestação mensal fica mais leve, liberando dinheiro para outras despesas. Pode ser uma opção interessante quando o financiamento compromete parcela importante da renda.
Como simular a amortização de um financiamento?
Para simular a amortização, consulte o saldo atualizado e peça ao banco cálculos com o mesmo valor antecipado nas duas modalidades disponíveis.
- Confira o contrato: identifique saldo devedor, taxa de juros, indexador e quantidade de parcelas restantes;
- Defina o valor: escolha uma quantia que possa antecipar sem utilizar dinheiro reservado para despesas essenciais;
- Simule duas opções: compare a nova prestação e a nova data de quitação;
- Analise o custo: observe a economia projetada de juros e eventuais efeitos da atualização do saldo.
Na CAIXA, por exemplo, é possível fazer simulações pelo aplicativo Habitação CAIXA. Outros bancos oferecem canais próprios de atendimento.
Quando vale a pena amortizar um financiamento?
Amortizar pode valer a pena quando a economia de juros combina com suas prioridades e existe dinheiro disponível sem prejudicar a segurança financeira da família.
Ainda segundo o levantamento da divulgado pela CNN, os financiamentos imobiliários somaram R$ 192,4 bilhões nos 12 meses encerrados em agosto de 2026, crescimento de 20,2%.
Antes de utilizar uma quantia significativa, considere quanto sobra mensalmente após moradia, alimentação e outros compromissos. Evite ficar sem dinheiro para emergências.
Também vale comparar o custo efetivo do financiamento com o rendimento líquido de possíveis investimentos, levando em conta impostos, riscos e facilidade de resgate.
Se existem dívidas mais caras, como cartão de crédito ou cheque especial, avalie primeiro o impacto delas no orçamento.
Como organizar o orçamento para amortizar o financiamento?
Para organizar o orçamento, registre seus gastos mensais e identifique quanto pode destinar à amortização sem comprometer despesas essenciais ou sua reserva.
Separe despesas fixas das variáveis e acompanhe quanto a prestação representa da renda. Assim, você consegue planejar antecipações possíveis ao longo do ano.
A organização financeira pode fazer diferença nas conquistas da família. Conheça a história de Vitor no OrganizzeCast e veja como ele conseguiu comprar a casa própria:
No aplicativo Organizze, acompanhe entradas, saídas e compromissos financeiros em um só lugar. Use essas informações para definir uma meta de economia compatível com sua rotina.
Conclusão
A amortização de financiamento diminui o saldo devedor e pode encurtar o contrato ou aliviar as prestações mensais, dependendo da modalidade escolhida.
Antes de antecipar pagamentos, compare as simulações do banco e considere suas necessidades financeiras para decidir quanto dinheiro pode utilizar.
O planejamento também é importante para outras conquistas, como a compra de um veículo. Organizar o orçamento ajuda a economizar e evitar dívidas desnecessárias.
Quer dar esse próximo passo? Confira nosso artigo “Aprenda como juntar dinheiro para comprar um carro” e comece a planejar sua compra!
FAQ – Perguntas frequentes
Posso amortizar qualquer valor do financiamento?
A amortização parcial é permitida, mas os procedimentos e eventuais limites mínimos dependem do contrato e da instituição financeira.
Amortizar financiamento tem desconto nos juros?
Sim. A antecipação do pagamento garante a diminuição proporcional dos juros e demais acréscimos, conforme o Código de Defesa do Consumidor.
Posso amortizar financiamento todos os meses?
Sim, desde que sejam observadas as condições do contrato e os procedimentos do banco para realizar amortizações frequentes.
É possível amortizar um financiamento com o FGTS?
Sim. O FGTS pode ser utilizado para amortizar financiamentos habitacionais que atendam aos requisitos estabelecidos para o trabalhador, o imóvel e o contrato.
Conselheiro de empresas, mentor, empreendedor e investidor serial apaixonado por scale-ups e venture capital. Palestrante em diversas iniciativas do ecossistema brasileiro de inovação e empreendedorismo.